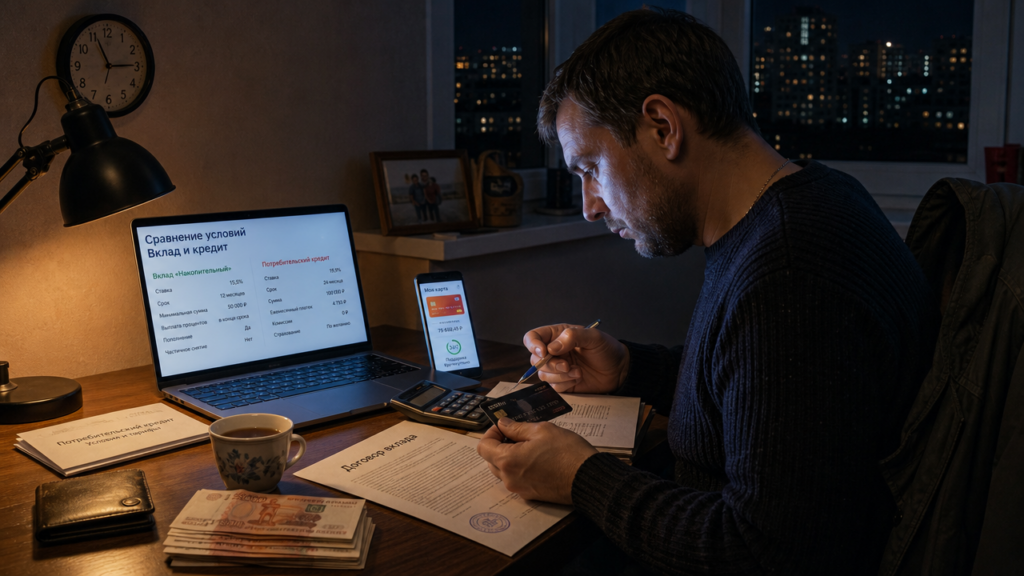
Депозит физического лица — это кредит, который человек выдает банку. Вы размещаете деньги на счете, а банк использует их для выдачи займов другим клиентам. За это он платит вам процент. Ставка по вкладам обычно ниже, чем по кредитам, и на этой разнице банк зарабатывает. Если вклад приносит вам 10% годовых, а кредит выдается под 18%, маржа банка составляет 8 процентных пунктов.
Такая модель работает во всей банковской системе. Коммерческие банки привлекают средства у вкладчиков и направляют их заемщикам. Регулятор управляет этим процессом через ключевую ставку. Когда ключевая ставка растет, кредиты дорожают, а депозиты становятся выгоднее для населения. При снижении ставки ситуация меняется в обратную сторону.
Типичный договор кредита в банке предполагает сумму, срок до 5 лет, иногда до 30 лет по ипотеке, и ставку от 14% до 20% годовых. Проценты начисляются на остаток долга, а не на всю сумму сразу. Поэтому переплата по кредиту на 500 000 рублей под 18% за 3 года составит около 150 000 рублей. При аннуитетных платежах вы каждый месяц платите одинаковую сумму, при дифференцированных первые платежи выше, а затем снижаются.
Сколько можно взять кредит физическому лицу
Сколько можно взять кредит физическому лицу, зависит от трех факторов: дохода, кредитной истории и политики банка. Банк оценивает платежеспособность по справке о доходах или по движению средств на ваших счетах. Обычно ежемесячный платеж не должен превышать 40–50% вашего чистого дохода. Если вы зарабатываете 80 000 рублей в месяц, банк может одобрить кредит с платежом около 35 000 рублей.
С 1 января 2022 года действуют макропруденциальные лимиты, установленные регулятором. Они ограничивают долю отдельных видов необеспеченных кредитов в портфеле банка. Если у банка слишком много заемщиков с высокой долговой нагрузкой, регулятор требует сократить выдачу новых кредитов такой категории. Поэтому наличие уже оформленных займов может снизить доступную сумму или повлиять на решение банка.
В отдельных банковских предложениях требования к заемщику включают гражданство РФ, возраст от 20 лет и стаж на последнем месте от 3 месяцев. Для некоторых клиентов достаточно паспорта, другим потребуется справка о доходах. Полная стоимость кредита включает не только проценты, но и страховку, комиссии. В одном из банковских предложений для потребительского кредита полная стоимость составляет от 26,5% до 39,3% годовых, а ставка с услугой снижения может быть от 12,4% до 24,9%.
Займы в микрофинансовых организациях имеют другие лимиты. Суммы варьируются от 20 000 до 300 000 рублей, сроки — от 7 дней до 378 дней. Некоторые МФО предлагают беспроцентный период до 365 дней для новых клиентов. Ставки при этом могут достигать 292% годовых, поэтому такой продукт подходит только для краткосрочных нужд, например до зарплаты.
Микрокредит на карту круглосуточно без лишних проверок
Микрокредит на карту круглосуточно можно оформить за 5–10 минут. Вам нужны паспорт и мобильный телефон. Заявка подается онлайн, деньги могут поступить на карту после одобрения. Возраст заемщика — от 18 до 75 лет, гражданство РФ обязательно. Официальное трудоустройство не требуется, но стабильный доход повышает шансы на одобрение.
Процесс выглядит так. Вы выбираете МФО на сайте-агрегаторе или напрямую, заполняете форму с паспортными данными и номером карты. Заявку рассматривают в течение нескольких минут. Если решение положительное, деньги могут прийти на карту. Некоторые предложения ориентированы на заемщиков с плохой кредитной историей и заявляют о минимальном количестве проверок.
Переплата по микрозайму ограничена законом. Конкретный предел зависит от действующих требований, срока и условий договора, поэтому перед оформлением нужно проверить общую сумму возврата. Электронный договор имеет юридическую силу, данные защищаются шифрованием. Выбирайте организации, сведения о которых есть в государственном реестре.
Перед оформлением сравнивайте условия нескольких МФО. Беспроцентный период для новых клиентов позволяет вернуть деньги без переплаты, если погасить заем в срок. Однако после льготного периода ставка может составлять 1% в день и выше, поэтому держать такой долг месяцами невыгодно. Микрозайм решает краткосрочную проблему, а не заменяет кредит на крупную покупку.
Депозит как инструмент сохранения денег
Банковский депозит — это передача денег банку для сохранения и получения дохода. Договор фиксирует сумму, срок и процентную ставку. Срочный вклад предполагает, что вы не снимаете деньги до окончания срока без потери процентов. Вклад до востребования позволяет забрать средства в любой момент, но ставка будет минимальной, часто 0,1–3% годовых.
Депозиты можно классифицировать по нескольким параметрам. Пополняемый вклад позволяет добавлять деньги в течение срока, расходуемый предусматривает частичное снятие без потери начисленных процентов до определенного уровня. Целевые депозиты открываются на конкретные цели, например на обучение или крупную покупку. Форма хранения может быть денежной, в физических металлах или на обезличенных металлических счетах.
Проценты по вкладу начисляются простым или сложным способом. Простой процент начисляется на первоначальную сумму, сложный добавляет проценты к телу вклада, увеличивая базу для дальнейших начислений. При сумме 1 000 000 рублей под 12% годовых с ежемесячной капитализацией за год вы получите около 126 800 рублей, что на 6 800 рублей больше, чем при простом проценте.
Открытие вклада доступно физическим лицам, в том числе несовершеннолетним с 14 лет. Потребуется заключить договор и внести деньги наличными или безналичным переводом. Накопительный счет устроен проще: ставка может меняться, а пополнение и снятие доступны в соответствии с условиями договора. Некоторые используют накопительный счет, чтобы временно хранить часть кредитных средств до момента платежа, но выгода сомнительна, потому что ставка по накопительному счету почти всегда ниже ставки по кредиту.
Как сравнивать предложения перед оформлением
Полная стоимость кредита или займа важнее номинальной ставки. В полную стоимость включаются проценты, страховка, комиссии и другие обязательные платежи. Банки и МФО обязаны указывать этот показатель в договоре и на первой странице. Если вам предлагают кредит под 15% годовых, а полная стоимость составляет 28%, реальная цена займа именно 28%.
Для депозитов ориентируйтесь на эффективную ставку с учетом капитализации. Она показывает, сколько вы заработаете фактически за год. Два вклада с одинаковой номинальной ставкой могут давать разный доход из-за разной периодичности начисления процентов. Вклад с ежемесячной капитализацией выгоднее вклада с выплатой процентов в конце срока при той же номинальной ставке.
Лимиты меняются в зависимости от ситуации в экономике. Регулятор может пересматривать макропруденциальные ограничения. В периоды снижения ключевой ставки банки охотнее выдают кредиты, в периоды роста ужесточают требования. Перед подачей заявки проверьте актуальные условия в нескольких банках или на сайтах-агрегаторах займов.
Микрозаймы на карту круглосуточно удобны, когда деньги нужны ночью или в выходной день. Банковское отделение в это время закрыто, а онлайн-сервис МФО может работать без перерывов. Однако высокая ставка компенсирует эту доступность. Если потребность в деньгах не срочная, рассмотрите банковский кредит с более низкой ставкой и нормальным сроком погашения. Разница в переплате при сумме 100 000 рублей на год может составить десятки тысяч рублей не в пользу микрозайма.