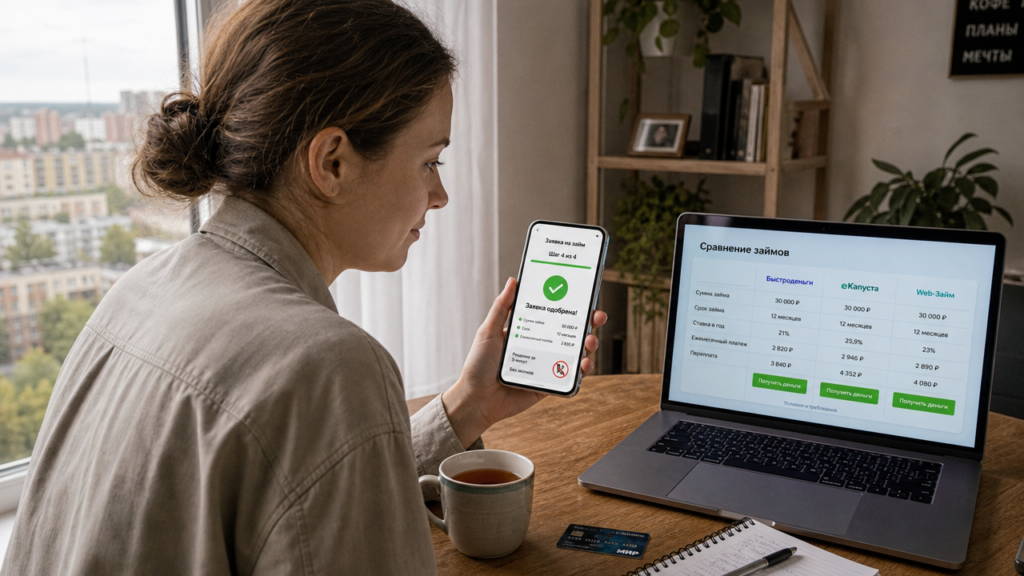
Получить деньги на карту без телефонных разговоров реально. Рынок микрофинансовых организаций и банков давно перестроился на автоматизированную выдачу: алгоритм проверяет анкету, скоринговую модель и платёжеспособность без участия оператора. По данным агрегаторов, на 15 сентября 2026 года доступно 122 варианта займов без звонков, а максимальная сумма достигает 100 000 рублей при сроке до 365 дней.
Банковский сектор предлагает более крупные суммы: до 40 млн рублей при минимальной ставке от 11,5% годовых. Разница в том, что банк чаще запрашивает справку 2-НДФЛ и проверяет кредитную историю глубже, чем МФО. Если нужна небольшая сумма на короткий срок, займ от МФО может оказаться быстрее. Если речь о крупном кредите с минимальной переплатой, стоит рассмотреть банковские предложения.
Как отличить займ без звонка от обычного кредита
Займ без звонка подразумевает, что решение принимает автоматическая система. Вы заполняете анкету на сайте, система проверяет паспортные данные, номер телефона и банковскую карту. Скоринговая модель оценивает риск за секунды, после чего деньги уходят на карту. Оператор не перезванивает для уточнения места работы или цели займа.
Классический банковский кредит онлайн на карту без звонка чаще работает иначе. Анкету оценивает автоматика, но при пограничном скоринге может подключиться специалист. Он способен позвонить для подтверждения личности или запросить дополнительный документ. Поэтому формулировка «без звонка» в банковском сегменте относится к первичной заявке, а не ко всему процессу.
Сравнение кредита на карту онлайн: что смотреть в первую очередь
Запрос «сравнение кредита на карту онлайн» ведёт на агрегаторы, где собраны предложения разных организаций. Фильтровать их стоит по трём параметрам: полной стоимости кредита, реальному сроку перевода и наличию дополнительных комиссий.
Агрегаторы отображают ставку за день и за год. Для МФО диапазон может составлять от 0% до 0,8% в сутки. Первый займ иногда выдают под 0%. Повторные обращения оцениваются уже по стандартной ставке, которая в отдельных предложениях может достигать 292% годовых. Поэтому выгодно гасить первый займ досрочно и внимательно читать договор перед повторной подачей.
Три предложения, которые выдают без звонков
Один из агрегаторов приводит 28 предложений онлайн-займов без звонков. Среди них есть три варианта с разными условиями.
Первое предложение предусматривает одобрение до 98%, лимит до 100 000 рублей и срок до 365 дней. В подборке указана лицензия регулятора №2303140009956. Это вариант для тех, кому нужна сумма больше стандартных 30 000 рублей.
Второе предложение привлекает условием первого займа под 0%. Максимальная сумма — 30 000 рублей, срок — до 30 дней. В подборке указана лицензия регулятора №1903550009325. Такой вариант подходит новым заёмщикам, которые хотят оформить небольшую сумму без переплаты при соблюдении условий договора.
Третье предложение предусматривает сумму до 100 000 рублей и срок до 168 дней. Одобрение может достигать 91%, лицензия указана под номером №651403550005450. Более длительный срок погашения удобен тем, кому не подходят короткие займы до зарплаты.
Для оформления обычно требуются паспорт гражданина России и возраст от 18 лет. Дополнительные требования зависят от конкретной организации, поэтому их нужно проверить до подачи заявки.
Банки против МФО: когда и что выбирать
Кредит онлайн на карту без звонка от банка оправдан при сумме от 300 000 рублей. Банк даёт ставку от 11,5% годовых, что в разы ниже максимальной ставки по займу от МФО. Однако требования строже: гражданство, постоянная прописка, подтверждённый доход и подходящая кредитная история. Некоторые банки переводят деньги на дебетовые карты сторонних банков, поэтому открывать новый счёт не всегда требуется.
МФО выигрывает в скорости и более лояльных требованиях. При испорченной кредитной истории банк может отказать или повысить ставку, а небольшие займы иногда оказываются доступнее. Переплата выше, поэтому перед оформлением нужно сопоставить её с суммой и сроком займа.
Пошаговый алгоритм подачи заявки за 5 минут
Выберите сумму и срок до перехода на сайт организации. Калькулятор на агрегаторе покажет переплату и дату погашения. Не завышайте доход в анкете: расхождения в данных могут привести к дополнительной проверке и звонку оператора.
Заполните паспортные данные, укажите мобильный телефон и реквизиты карты. Система проверит соответствие карты требованиям организации. Использование чужой карты может привести к отказу по правилам безопасности.
Подтвердите номер телефона кодом из СМС. Некоторые сервисы также просят сделать селфи с паспортом для верификации. Это занимает дополнительное время и помогает подтвердить личность заявителя.
Дождитесь решения. У автоматизированных сервисов ответ может прийти примерно за 5 минут. При положительном результате деньги переводят на карту, при отрицательном система может показать отказ без объяснения по телефону.
Ошибки, которые увеличивают время одобрения
Массовая рассылка анкет во все МФО одновременно может ухудшить скоринговый балл. Организации видят множественные запросы за короткий период и могут расценить их как признак финансовой нестабильности. Не отправляйте заявки в 10 мест сразу: выберите 2–3 подходящих варианта.
Не указывайте доход выше реального. Расхождение в данных может привести к отказу или запросу дополнительных документов, а это повышает вероятность звонка от кредитного менеджера.
Проверяйте реквизиты карты несколько раз. Ошибка в одной цифре задерживает перевод и может потребовать ручной корректировки. Если система не распознала карту, заявка может уйти на дополнительную обработку.
Почему сервисы обещают 24/7 и что это значит на практике
Автоматизированные системы МФО работают круглосуточно. Некоторые организации указывают, что выдают займы в любое время без участия сотрудников. Ночная заявка обрабатывается автоматически, поэтому ждать начала рабочего дня не требуется.
Банковские онлайн-кредиты на карту доступны круглосуточно, но фактический перевод может зависеть от внутренних процедур банка. При оформлении поздно вечером или в выходной деньги могут поступить не сразу. Срок перевода нужно уточнить в условиях конкретного предложения.
Скрытые комиссии и полная стоимость кредита
Полная стоимость кредита включает не только проценты, но и все сопутствующие платежи. Агрегаторы показывают ПСК в процентах годовых и в рублях. Сравнивайте её, а не только заявленную ставку за день.
Частая особенность МФО — продление срока займа за отдельную плату. Если вы не укладываетесь в срок, организация может предложить оплатить проценты и продлить договор. Это удобно, но увеличивает переплату. Поэтому берите срок с запасом, если не уверены в дате поступления дохода.
Проверка лицензии перед подачей заявки
Любая МФО обязана состоять в реестре регулятора. Номер лицензии указан на сайте организации и в договоре. Проверить его можно в официальном реестре за несколько минут. Организации без лицензии работают вне правового поля и могут создавать дополнительные риски для заёмщика.
У трёх упомянутых предложений указаны номера лицензий, которые можно проверить в реестре. Наличие записи означает, что организация находится под надзором регулятора и должна соблюдать установленное ограничение ставки.
Чем плох звонок от банка и как его избежать
Звонок от оператора не всегда мешает: он может ускорить выдачу при пограничном скоринге. Но если нужно сохранить факт займа в тайне от семьи или коллег, телефонный разговор создаёт неудобства. Выбирайте организации, которые прямо указывают условия «без звонков» или «полностью автоматизированный сервис».
Для банковских кредитов избежать звонка сложнее. Алгоритм может одобрить заявку автоматически при подходящей кредитной истории и подтверждённом доходе. Если вы уже пользуетесь услугами банка, шанс на автоматическое решение может быть выше, поскольку часть данных уже есть в системе.
Продление займа: работает ли это без звонка
У многих МФО есть функция пролонгации в личном кабинете. Откройте кабинет, выберите срок продления, оплатите проценты — договор обновится автоматически. Звонить оператору не нужно.
Некоторые организации прямо указывают возможность продлить срок через личный кабинет. Это помогает избежать просрочки, которая портит кредитную историю. Однако каждое продление увеличивает переплату, поэтому используйте его только при крайней необходимости.
Альтернативы: кредитная карта с грейс-периодом
Если деньги нужны регулярно небольшими суммами, можно рассмотреть кредитную карту с льготным периодом. В течение такого периода проценты не начисляются при соблюдении условий погашения, а возобновляемый лимит избавляет от частых заявок. Отдельные банки выдают виртуальные карты дистанционно, без визита в офис.
Кредит онлайн на карту без звонка как разовая мера удобен для срочных трат. Кредитная карта подходит для регулярного использования. Сравните оба варианта по своим привычкам: если займ нужен раз в полгода, МФО может подойти. Если занимать приходится каждую неделю, стоит изучить условия карты.
Что проверить перед подачей заявки
Проверьте лицензию организации в реестре регулятора. Сравните ПСК, а не только дневную ставку. Не рассылайте анкеты в десяток мест. Указывайте реальный доход и проверяйте реквизиты карты. При сумме до 30 000 рублей можно рассмотреть предложение с первым займом под 0%. При сумме до 100 000 рублей на длительный срок выбирайте вариант с подходящим сроком погашения. Если нужна крупная сумма на несколько лет, подавайте заявку в банк с минимальной ставкой и будьте готовы к запросу справки о доходах.